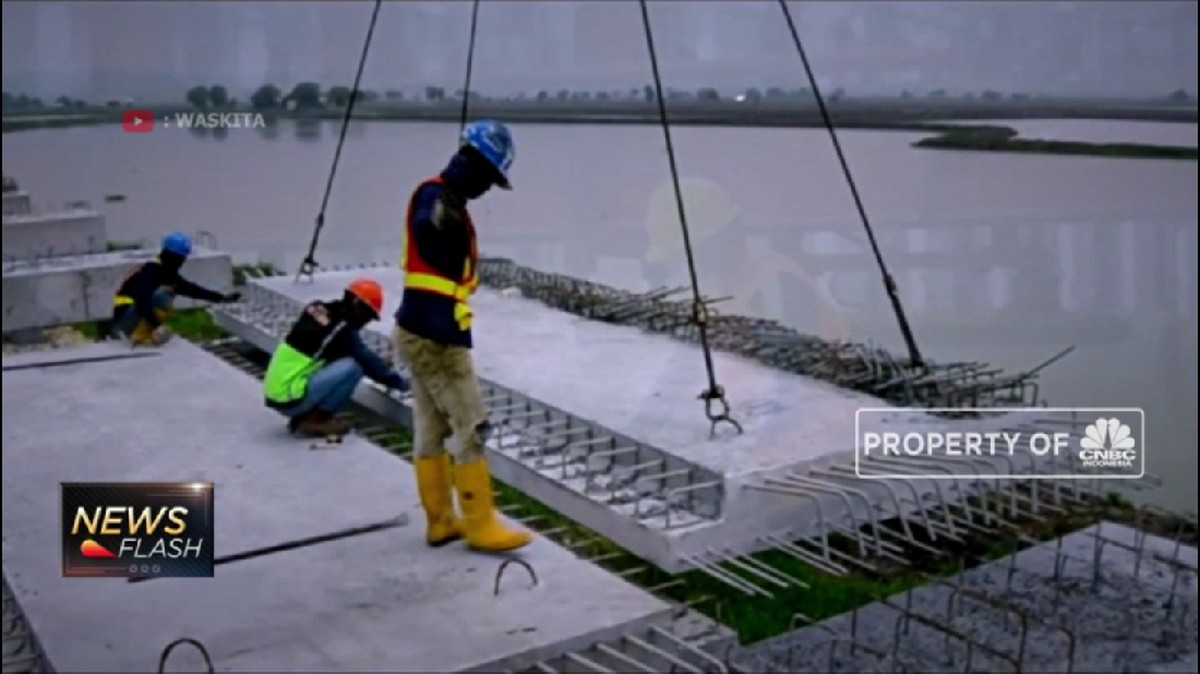
Jakarta, CNBC Indonesia – Kerugian PT Waskita Beton Precast Tbk (WSBP) membengkak hingga kuartal III-2026. Pendapatan turun, margin menyusut, dan beban bunga terus naik.
Laporan keuangan interim yang belum diaudit dan disampaikan ke Bursa Efek Indonesia (BEI) pada Rabu (14/10/2026) menunjukkan rugi bersih anak usaha PT Waskita Karya (Persero) Tbk (WSKT) ini mencapai Rp410,77 miliar sepanjang Januari-September 2026. Angka itu membengkak 26,7% dari rugi Rp324,22 miliar pada periode yang sama tahun lalu.
Rugi per saham ikut melebar dari Rp6,63 menjadi Rp8,12.
Pendapatan usaha WSBP turun 7,75% secara tahunan (year on year/yoy), dari Rp1,17 triliun menjadi Rp1,08 triliun. Beban pokok pendapatan hanya turun tipis 1,96% menjadi Rp947,76 miliar, sehingga laba kotor anjlok 35,57% menjadi Rp129,83 miliar. Margin laba kotor menyusut dari 17,25% menjadi 12,05%.
Penurunan pendapatan datang dari dua lini usaha utama perseroan. Pendapatan precast turun 20,76% menjadi Rp418,92 miliar. Pendapatan readymix dan quarry turun 24,92% menjadi Rp269,52 miliar.
Sebaliknya, pendapatan jasa konstruksi melonjak 38,73% menjadi Rp389,16 miliar. Namun lini ini bermargin tipis. Beban jasa konstruksi mencapai Rp377,38 miliar, sehingga margin kotornya hanya sekitar 3%.
Komposisi pelanggan WSBP juga bergeser. Pendapatan dari induk usaha, WSKT, turun 40,95% dari Rp373,55 miliar menjadi Rp220,59 miliar. Total pendapatan dari pihak berelasi menyusut dari Rp832,22 miliar menjadi Rp561,53 miliar.
Di sisi lain, pendapatan dari pihak ketiga naik 53,62% menjadi Rp516,06 miliar. Porsinya kini 47,89% dari total pendapatan, jauh di atas 28,76% setahun sebelumnya. Kontributor terbesar dari pihak ketiga adalah WSKT-FYP KSO dengan Rp211,03 miliar. Berikutnya Politeknik Negeri Madura sebesar Rp55,32 miliar dan Universitas Udayana sebesar Rp45,63 miliar.
Efisiensi Tak Cukup Tahan Rugi
Perseroan berhasil menekan beban usaha. Beban umum dan administrasi turun 13,05% menjadi Rp237,79 miliar, dan beban penjualan turun 9,79% menjadi Rp64,38 miliar.
Meski begitu, efisiensi itu tidak mampu menutup penurunan laba kotor dan pendapatan lain-lain. Pos pendapatan lain-lain bersih anjlok 81,2% menjadi Rp11,23 miliar dari Rp59,71 miliar. Penyebab utamanya, tahun lalu perseroan membukukan pemulihan penurunan nilai piutang dan tagihan bruto sebesar Rp65,55 miliar. Tahun ini pos tersebut hanya Rp2,21 miliar.
Akibatnya, rugi sebelum beban keuangan dan pajak melebar 63,47% menjadi Rp176,99 miliar dari Rp108,27 miliar.
Beban keuangan juga naik 8,46% menjadi Rp234,23 miliar. Beban bunga utang bank nyaris dua kali lipat, dari Rp53,72 miliar menjadi Rp97,59 miliar. Amortisasi biaya transaksi obligasi wajib konversi (OWK) tercatat sebesar Rp66,63 miliar.
Total aset WSBP per 30 September 2026 turun 5,8% menjadi Rp2,88 triliun dari Rp3,06 triliun pada akhir 2025. Total liabilitas naik 4,47% menjadi Rp5,25 triliun.
Defisiensi modal perseroan semakin dalam, dari minus Rp1,97 triliun menjadi minus Rp2,37 triliun. Akumulasi defisit yang belum ditentukan penggunaannya mencapai Rp10,4 triliun.
Liabilitas berbunga perseroan mencapai sekitar Rp3,69 triliun. Rinciannya:
- utang bank jangka pendek Rp671,13 miliar;
- utang bank jangka panjang Rp1,86 triliun;
- utang obligasi Rp286,95 miliar;
- OWK Rp874,33 miliar.
Posisi kas dan setara kas tergerus 54,28% menjadi Rp28,15 miliar dari Rp61,56 miliar di awal tahun. Arus kas operasi masih negatif sebesar Rp33,68 miliar, meskipun membaik dibandingkan minus Rp161,75 miliar pada sembilan bulan pertama 2025.
Liabilitas jangka pendek perseroan sebesar Rp2,2 triliun melampaui aset lancar senilai Rp852 miliar. Selisihnya mencapai Rp1,35 triliun.
Dalam catatan laporan keuangannya, manajemen menyatakan kondisi tersebut mengindikasikan adanya ketidakpastian material yang dapat menimbulkan keraguan signifikan atas kemampuan perseroan melanjutkan kelangsungan usaha. Menurut manajemen, kondisi ini muncul akibat sejumlah proyek bermasalah yang dibiayai dengan utang. Akibatnya perseroan memerlukan restrukturisasi pinjaman serta memasuki masa standstill dan pengaturan cash waterfall.
Target Masih Jauh
Untuk 2026, WSBP menargetkan nilai kontrak baru sebesar Rp2,64 triliun dan pendapatan usaha Rp2,08 triliun. Hingga kuartal III, realisasi pendapatan baru mencapai 51,81% dari target.
Perseroan juga mematok margin laba kotor 20,81%, jauh di atas capaian 12,05% hingga September.
Sejumlah strategi disiapkan manajemen untuk memperbaiki kinerja, di antaranya:
meningkatkan partisipasi tender di sektor manufaktur dan konstruksi;
menjual aset tetap yang tidak produktif;
memangkas beban umum dan administrasi 10% di bawah Rencana Kerja dan Anggaran Perusahaan (RKAP) awal;
memenuhi implementasi perjanjian perdamaian (homologasi).
(fsd/fsd)