Jakarta, CNBC Indonesia – Perbaikan tata kelola menjadi kunci menjaga kepercayaan investor global, serta mempertahankan posisi strategis Indonesia dalam peta investasi dunia. Salah satu indikator utama dalam memperbaiki iklim investasi di Indonesia, utamanya di pasar modal adalah konsistensi dalam menjaga integritas penegakan hukum atau law enforcement.
Di tengah persaingan negara-negara berkembang untuk menarik arus modal asing, status pasar modal Indonesia dalam klasifikasi Morgan Stanley Capital International (MSCI) yang belakangan ramai dibicarakan semua pihak bukan lagi sekadar persoalan label ataupun gengsi. Namun, status tersebut berkaitan dengan bagaimana investor kakap dunia memandang aksesibilitas, likuiditas, transparansi, dan kelayakan investasi di pasar saham Indonesia benar-benar tidak perlu diragukan lagi.
Karena itu, wacana perubahan klasifikasi Indonesia dari emerging market menjadi standalone market perlu dilihat sebagai persoalan strategis yang menyangkut daya saing pasar modal nasional. Indonesia memiliki alasan kuat untuk memperjuangkan keberlanjutan status emerging market, bukan semata-mata demi mempertahankan prestise, melainkan agar akses pasar modal domestik terhadap ekosistem investasi global tetap terbuka dan kompetitif.
Namun, perjuangan tersebut tidak dapat hanya bertumpu pada besarnya perekonomian Indonesia atau optimisme terhadap prospek jangka panjang. Investor global membutuhkan bukti bahwa pasar saham Indonesia menyediakan informasi kepemilikan yang memadai, perdagangan yang wajar, saham dengan likuiditas yang dapat diandalkan, serta penegakan aturan yang konsisten.
Tantangannya kini adalah memastikan bahwa transformasi yang telah dilakukan Otoritas Jasa Keuangan (OJK), dan Self Regulatory Organization (SRO), yakni Bursa Efek Indonesia (BEI), PT Kustodian Sentral Efek Indonesia (KSEI), dan PT Kliring Penjaminan Efek Indonesia (KPEI) benar-benar bisa menghasilkan perubahan yang dapat diverifikasi oleh pasar internasional.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan, berbagai aspek itu telah menjadi perhatian pihaknya termasuk keterbukaan informasi, transparansi, dan likuiditas, yang diklaim telah dipenuhi oleh otoritas pasar modal Indonesia.
“Semua ketentuan harapan yang diminta mereka (MSCI) Kepada market kita sudah kita penuhi. Terkait dengan yang selalu saya sampaikan (keterbukaan), kemudian transparansi, kemudian liquidity dan lain-lain, hanya satu yang Masih belum sesuai dengan ekspektasi, yaitu enforcement,” ungkap Friderica kepada wartawan di Jakarta, Selasa, (27/10/20206).
MSCI menilai reformasi yang diumumkan otoritas perlu menghasilkan perbaikan nyata dan konsisten sebelum dapat menjadi dasar untuk meninjau kembali usulan klasifikasi tersebut. Artinya, mempertahankan status emerging market bukan lagi cukup dengan menunjukkan bahwa reformasi telah diluncurkan. Indonesia harus memperlihatkan bahwa reformasi itu benar-benar mengubah kualitas pasar.
8 Agenda Transformasi Pasar Modal Indonesia
|
Nomor
|
Agenda transformasi
|
Fokus dan tujuan
|
Relevansi terhadap MSCI
|
|
1
|
Meningkatkan minimum free float menjadi 15%
|
Memperbesar porsi saham yang tersedia untuk diperdagangkan publik dan meningkatkan likuiditas saham.
|
Meningkatkan ketersediaan saham yang dapat diinvestasikan (investability) dan mendukung perdagangan yang lebih likuid.
|
|
2
|
Memperkuat investor institusi dan memperluas basis investor
|
Meningkatkan partisipasi investor domestik dan asing, termasuk investor institusi jangka panjang.
|
Memperkuat kedalaman pasar dan basis permintaan saham.
|
|
3
|
Memperkuat transparansi pemilik manfaat (UBO) dan afiliasi pemegang saham
|
Memperjelas pihak yang memiliki atau mengendalikan saham serta hubungan antar pemegang saham.
|
Menjawab kekhawatiran mengenai transparansi kepemilikan dan konsentrasi saham.
|
|
4
|
Demutualisasi Bursa Efek Indonesia (BEI)
|
Memperkuat struktur kelembagaan, tata kelola, akuntabilitas, dan independensi bursa.
|
Mendukung tata kelola infrastruktur pasar yang kredibel dan pengelolaan potensi benturan kepentingan.
|
|
5
|
Memperkuat penegakan aturan dan pemberian sanksi
|
Meningkatkan pengawasan dan penindakan atas manipulasi pasar serta pelanggaran perdagangan.
|
Menjawab kekhawatiran terkait integritas perdagangan dan efektivitas penegakan hukum.
|
|
6
|
Memperkuat tata kelola perusahaan tercatat
|
Meningkatkan kualitas pelaporan keuangan, kompetensi pengurus, dan akuntabilitas emiten.
|
Meningkatkan keandalan informasi dan perlindungan investor.
|
|
7
|
Memperdalam pasar secara terintegrasi
|
Memperkuat pengembangan instrumen, permintaan investasi, dan koordinasi kebijakan antar lembaga.
|
Mendukung pengembangan pasar yang lebih dalam, beragam, dan kompetitif.
|
|
8
|
Memperkuat kolaborasi seluruh pemangku kepentingan
|
Menyelaraskan langkah pemerintah, OJK, BEI, KPEI, KSEI, emiten, dan pelaku industri.
|
Membantu memastikan reformasi berjalan konsisten dan menghasilkan perbaikan yang dapat diverifikasi.
|
Daya Tarik Pasar Saham RI
Meski demikian, usulan perubahan klasifikasi tidak berarti seluruh fondasi pasar modal dalam negeri kehilangan daya tarik. Klasifikasi MSCI secara khusus menilai karakteristik pasar saham dan pengalaman investor dalam mengakses serta memperdagangkan saham. MSCI mempertimbangkan ukuran dan likuiditas saham yang dapat diinvestasikan, serta aksesibilitas pasar. Perubahan ke standalone market karena itu perlu dibaca sebagai persoalan serius tentang kelayakan investasi dan tata kelola pasar, bukan sebagai penilaian tunggal atas keseluruhan saham-saham yang ada di dalam negeri.
Indonesia memiliki basis ekonomi yang besar, populasi yang luas, kebutuhan investasi yang beragam, serta aktivitas usaha yang mencakup perbankan, konsumsi, energi, pertambangan, infrastruktur, telekomunikasi, dan industri manufaktur. Keragaman tersebut menyediakan berbagai jalur bagi investor untuk mendapatkan eksposur terhadap pertumbuhan ekonomi nasional.
“Bisa dilihat dari GDP growth-nya, Indonesia, we are one of the best. Inflation-nya juga sangat terkendali, central bank policy rate. Market cap-nya juga size-nya cukup besar dibandingkan bahkan kalau dilihat dari sini kita sangat paling besar,” ungkap Friderica, dalam acara Rakernas KADIN, Kamis (29/10/2026).
Sebab, pasar saham memainkan peran penting dalam menghubungkan kebutuhan modal perusahaan dengan investor. Melalui penawaran umum perdana, penerbitan saham tambahan baru, dan perdagangan saham di pasar sekunder, pasar modal dapat mendukung ekspansi perusahaan sekaligus menyediakan instrumen investasi bagi masyarakat.
Dari sudut pandang strategis, mempertahankan Indonesia dalam kelompok emerging market membantu menjaga keterhubungan pasar saham nasional dengan kerangka investasi global. Hal ini penting karena banyak investor institusional menggunakan indeks negara dan indeks kawasan untuk menentukan alokasi aset, membandingkan kinerja, dan mengelola risiko portofolio.
Akan tetapi, besarnya ekonomi tidak otomatis menjamin kelayakan klasifikasi pasar. Negara dengan perekonomian besar pun dapat menghadapi masalah transparansi atau aksesibilitas pasar saham. Karena itu, kekuatan ekonomi Indonesia harus dipadukan dengan kualitas infrastruktur perdagangan dan tata kelola yang memenuhi ekspektasi investor internasional.
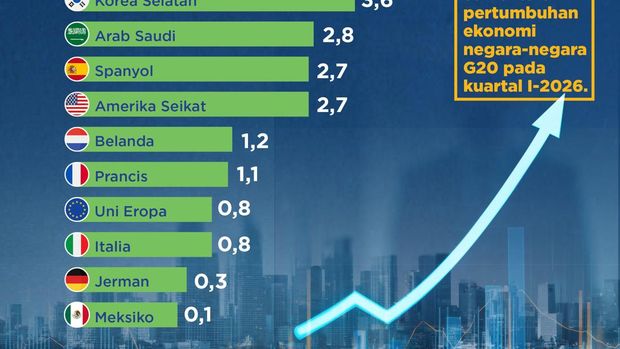 Ekonomi RI Tumbuh 5,61%: Tertinggi di G-20, China & Arab Kalah Telak Foto: Infografis/ Ekonomi RI Tumbuh 5,61%: Tertinggi di G-20, China & Arab Kalah Telak/Aristya Rahadian
|
Dengan kata lain, skala ekonomi merupakan modal dasar yang perlu dipertahankan melalui reformasi pasar modal yang kredibel.
Indonesia tidak memulai transformasi dari titik nol. Pasar modal domestik telah memiliki lembaga pengawas, bursa efek, lembaga penyimpanan dan penyelesaian transaksi, perusahaan sekuritas, manajer investasi, emiten, serta basis investor domestik dan asing.
Keberadaan infrastruktur tersebut menjadi modal kelembagaan untuk meningkatkan standar pasar. Pekerjaan rumahnya adalah memastikan bahwa sistem yang sudah tersedia mampu memberikan informasi kepemilikan yang akurat, mengidentifikasi konsentrasi saham, mendeteksi pola transaksi yang tidak wajar, dan menindak pelanggaran secara efektif.
Bukan Sekedar Jargon Transformasi, Namun Menunjukkan Bukti Nyata
Reformasi yang dilakukan BEI dan OJK menunjukkan bahwa persoalan ini telah menjadi agenda penting. Pada 2 April 2026, OJK, BEI, dan KSEI mengumumkan penyelesaian empat agenda reformasi transparansi pasar modal, yaitu keterbukaan kepemilikan saham di atas 1%, penerapan kerangka High Shareholding Concentration (HSC), peningkatan rincian klasifikasi investor menjadi 39 kategori dan tipe, serta peningkatan batas minimum free float menjadi 15%.
Rangkaian tersebut memperlihatkan bahwa otoritas memiliki instrumen kelembagaan untuk menjawab berbagai kekhawatiran investor. Tantangan berikutnya adalah memastikan instrumen itu digunakan secara konsisten dan memberikan hasil yang terukur di seluruh pasar. Mempertahankan status emerging market berarti menjaga peluang investasi jangka panjang
“Kita ingin melakukan reform, supaya pasar modal kita ini semakin maju, semakin besar, tapi resilient, transparan, efisien, fair, dan menjadi rumah bagi investasi jangka panjang maupun alternatif investasi lainnya bagi masyarakat investor kita,” ucap Friderica, dalam acara Rakernas KADIN, Kamis (29/10/2026).
Klasifikasi pasar sendiri dapat memengaruhi cara investor global mengelompokkan dan mengakses suatu negara. Jika Indonesia pada akhirnya diklasifikasikan sebagai standalone market, saham Indonesia tidak lagi menjadi bagian dari indeks MSCI Emerging Markets maupun MSCI Frontier Markets berdasarkan kerangka klasifikasi tersebut.
Dampaknya terhadap setiap saham dan portofolio tidak akan selalu sama. Namun, perubahan tersebut dapat memaksa investor yang mandat investasinya terikat pada indeks terkait untuk mengevaluasi ulang kepemilikan saham Indonesia. Besarnya dampak aktual akan bergantung pada komposisi portofolio, mandat investasi, bobot indeks, dan keputusan masing-masing pengelola dana.
Risikonya bukan hanya kemungkinan perubahan arus modal dalam jangka pendek. Perubahan klasifikasi juga dapat memengaruhi visibilitas pasar Indonesia di mata investor institusional, perbandingan kinerja dengan negara lain, dan minat sebagian investor yang menggunakan indeks sebagai dasar investasi.
Sebaliknya, mempertahankan status emerging market akan membantu menjaga akses Indonesia ke dalam semesta indeks tersebut. Meski demikian, status ini bukan jaminan masuknya modal asing. Investor tetap akan menilai valuasi, prospek laba perusahaan, stabilitas makroekonomi, risiko nilai tukar, dan kualitas tata kelola.
Oleh sebab itu, kepentingan mempertahankan status emerging market sebaiknya dipahami sebagai upaya menjaga akses dan pilihan investasi, bukan janji bahwa arus modal asing pasti meningkat.
Reformasi pasar modal Indonesia perlu dinilai berdasarkan dua hal: perubahan aturan yang telah dilakukan dan hasil nyata yang muncul setelah aturan diterapkan. Dari sisi kebijakan, terdapat sejumlah langkah yang relevan dengan perhatian MSCI.
Salah satu persoalan yang menjadi perhatian investor adalah keterbatasan informasi mengenai struktur kepemilikan saham. Kepemilikan yang terkonsentrasi atau hubungan antar pemegang saham yang tidak terlihat jelas dapat menyulitkan investor dalam memperkirakan jumlah saham yang benar-benar tersedia untuk diperdagangkan.
Untuk menjawab persoalan itu, OJK, BEI, dan KSEI memperkuat keterbukaan data pemegang saham dengan kepemilikan di atas 1%. Reformasi ini memungkinkan investor memperoleh gambaran kepemilikan yang lebih terperinci dibandingkan jika informasi hanya tersedia untuk pemegang saham dengan ambang batas yang lebih tinggi.
OJK dan BEI juga memperkuat ketersediaan informasi mengenai pemilik manfaat (beneficial owner) bagi pemegang saham dengan kepemilikan 10% atau lebih.
Langkah ini penting karena nama pemegang saham yang tercatat secara formal tidak selalu cukup untuk menjelaskan siapa pihak yang pada akhirnya mengendalikan kepemilikan tersebut. Informasi pemilik manfaat dapat membantu pasar memahami struktur pengendalian dan menilai risiko konsentrasi kepemilikan.
Namun, transparansi baru akan efektif apabila data yang disampaikan akurat, diperbarui secara berkala, dapat diakses dan dibandingkan dengan mudah, serta didukung pengawasan terhadap ketidakpatuhan. Keterbukaan data harus menghasilkan informasi yang berguna bagi investor, bukan sekadar memenuhi kewajiban administratif.
Agenda berikutnya adalah penerapan kerangka HSC untuk mengidentifikasi saham dengan konsentrasi kepemilikan yang tinggi.
Konsentrasi kepemilikan bukan dengan sendirinya bukti terjadinya pelanggaran. Akan tetapi, jika sebagian besar saham berada pada kelompok pemegang saham yang terbatas, jumlah saham yang benar-benar tersedia untuk diperdagangkan dapat lebih kecil daripada yang terlihat dari kapitalisasi pasar.
Kondisi tersebut dapat memengaruhi pembentukan harga, likuiditas, dan kemampuan investor institusional membeli atau menjual saham dalam jumlah besar tanpa menimbulkan perubahan harga yang signifikan.
Kerangka HSC dapat membantu otoritas dan investor mengenali kondisi tersebut lebih awal. Pengawasan ini juga relevan untuk mengidentifikasi pola perdagangan yang membutuhkan pemeriksaan lebih lanjut.
Keberhasilannya perlu diukur dari konsistensi identifikasi saham berkonsentrasi tinggi, kejelasan metodologi, ketepatan tindak lanjut, dan kualitas penegakan aturan apabila ditemukan indikasi pelanggaran.
Bagi investor global, keberadaan daftar atau mekanisme pengawasan saja belum cukup. Yang lebih penting adalah apakah sistem tersebut benar-benar mampu meningkatkan kualitas perdagangan dan mencegah penyalahgunaan pasar.
Free float merupakan bagian saham perusahaan tercatat yang tersedia untuk diperdagangkan oleh publik sesuai dengan ketentuan yang berlaku. Ukuran ini penting karena kapitalisasi pasar yang besar tidak selalu mencerminkan besarnya saham yang dapat dibeli investor.
Peningkatan free float dapat memperbesar ketersediaan saham untuk diperdagangkan, memperluas partisipasi investor, dan mendukung pembentukan harga yang lebih representatif. Dalam jangka panjang, kebijakan tersebut juga berpotensi memperbaiki kemampuan pasar menyerap transaksi institusional.
Meski demikian, persentase free float tidak boleh diperlakukan sebagai satu-satunya indikator likuiditas. Saham dengan free float 15% belum tentu aktif diperdagangkan apabila sebagian besar saham publik terkonsentrasi pada sedikit pemegang saham atau aktivitas transaksi hariannya terbatas.
Karena itu, pelaksanaan kebijakan perlu disertai pemantauan atas kepemilikan aktual, nilai dan frekuensi transaksi, kedalaman pasar, serta dampak transaksi besar terhadap harga saham.
BEI juga perlu memastikan kesiapan perusahaan tercatat untuk memenuhi ketentuan tersebut melalui pendampingan, pengungkapan informasi, dan penegakan yang konsisten. Dengan demikian, peningkatan free float tidak berhenti sebagai perubahan angka dalam peraturan, melainkan menjadi perbaikan nyata pada saham yang tersedia bagi investor.
Reformasi keempat berkaitan dengan peningkatan rincian klasifikasi investor dalam data KSEI menjadi 39 kategori dan tipe investor.
Data investor yang lebih terperinci dapat membantu otoritas memahami komposisi pasar dengan lebih baik. Informasi tersebut penting untuk menilai karakteristik kepemilikan, memantau perubahan perilaku investor, dan memperbaiki kualitas analisis terhadap aktivitas perdagangan.
Dari perspektif investor global, data yang lebih granular dapat meningkatkan pemahaman tentang struktur pasar dan mendukung analisis risiko. Dari perspektif pengawasan, informasi tersebut dapat menjadi salah satu masukan untuk mendeteksi pola transaksi yang memerlukan pemeriksaan lebih lanjut.
Namun, peningkatan jumlah kategori tidak otomatis menjamin kualitas data. Otoritas perlu memastikan klasifikasi diterapkan secara konsisten, data diperbarui dengan tepat, serta metode pengumpulan dan penyajiannya dapat dipahami investor internasional.
Keempat agenda ini menunjukkan bahwa Indonesia telah bergerak pada aspek transparansi dan struktur pasar. Agenda berikutnya adalah membuktikan bahwa perubahan tersebut secara konsisten memperbaiki pengalaman investasi dan integritas perdagangan.
Inti Persoalan yang Perlu Dijawab Pasar Saham RI
Di sinilah letak persoalan yang perlu dijawab secara terbuka. Pada Juni 2026, MSCI mempertahankan Indonesia dalam kategori emerging market dan mengakui langkah reformasi transparansi yang diumumkan otoritas. MSCI juga menyatakan bahwa implementasi yang konsisten dan dampak yang berkelanjutan tetap menjadi perhatian.
Situasi kemudian berkembang. Pada 15 Oktober 2026, MSCI meluncurkan konsultasi mengenai usulan perubahan klasifikasi Indonesia menjadi standalone market setelah menyatakan bahwa kekhawatiran tentang struktur kepemilikan, dugaan perdagangan terkoordinasi, dan bukti penegakan aturan yang belum memadai masih berlanjut.
Perkembangan ini menunjukkan adanya jarak antara reformasi yang telah diumumkan dan hasil yang dirasakan sebagian investor global.
Pertama, data kepemilikan yang lebih terbuka harus dapat menjelaskan struktur kepemilikan secara memadai, termasuk konsentrasi dan pemilik manfaat. Kedua, pengawasan terhadap perdagangan yang mencurigakan harus menghasilkan tindak lanjut yang kredibel. Ketiga, peningkatan free float perlu terlihat dalam ketersediaan saham yang benar-benar dapat diperdagangkan, bukan hanya dalam pemenuhan persentase minimum.
Dengan kata lain, Indonesia perlu mengubah fokus dari policy announcement menjadi measurable outcomes. Karena perubahan tidak hanya dinilai dari inisiatif, kebijakan dan jargon semata, tetapi harus ada bukti nyata yang berkesinambungan dan dipercaya semua stakeholder.
Keberhasilan reformasi tidak cukup diukur dari jumlah aturan baru, peluncuran sistem, atau sosialisasi kebijakan. Ukuran yang lebih relevan mencakup peningkatan kualitas data kepemilikan, penurunan kesenjangan antara free float yang dilaporkan dan saham yang benar-benar tersedia, perbaikan likuiditas, serta penegakan aturan yang transparan dan konsisten.
“Komitmen ini tentu bukan sekedar wacana. Sepanjang 2026 OJK telah mengenakan sanksi administratif berdasarkan kasus, berupa denda senilai Rp2,3 triliun kepada 166 pihak disertai 28 sanksi peringatan tertulis, 8 pembekuan, 6 pencabutan izin, 8 STTD, 13 larangan, dan 6 perintah tertulis. Jadi, jumlah total untuk kasus yang kami sampaikan, termasuk 3 kasus besar yang disampaikan Jumat 16 Oktober lalu, kami jatuhkan denda Rp283,8 miliar kepada 805 pihak,” sebut Hasan Fawzi, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, dalam keterangannya kepada Wartawan, Senin (26/10/2026).
Hasan juga menegaskan reformasi akan terus berjalan mencakup seluruh area integritas perdagangan dan kualitas tata kelola, engagement hubungan yang lebih intensif, baik indeks provider investor, terutama institusi global, institusi domestik, investor ritel, serta pelaku pasar lainnya.
Di sisi lain, MSCI pada akhirnya akan menilai pasar berdasarkan metodologi dan pengalaman investor yang menjadi dasar evaluasinya. Oleh sebab itu, komunikasi dengan penyedia indeks global harus berjalan seiring dengan pembuktian hasil reformasi, bukan menggantikannya.
Kunci Pasar Saham RI Bertahan di Emerging Market
Untuk memperkuat argumen bahwa Indonesia layak bertahan di emerging market, OJK dan BEI perlu melanjutkan reformasi melalui pendekatan yang lebih berorientasi pada hasil. Setidaknya terdapat lima prioritas strategis.
Pertama, pasar saham Indonesia perlu membangun sistem transparansi kepemilikan yang dapat diverifikasi. Data pemegang saham perlu disajikan secara konsisten, mudah ditelusuri, dan dapat digunakan untuk mengidentifikasi konsentrasi kepemilikan serta keterkaitan antar pihak. Kualitas data perlu menjadi prioritas karena keputusan investasi institusional sangat bergantung pada keandalan informasi.
Kedua, memperkuat penegakan hukum dan pengawasan perdagangan. Indikasi perdagangan terkoordinasi harus ditindaklanjuti melalui pemeriksaan berbasis bukti, pengawasan transaksi yang memadai, dan penerapan sanksi sesuai ketentuan jika pelanggaran terbukti. Publikasi hasil penegakan secara proporsional dapat menunjukkan bahwa aturan berlaku bagi seluruh pelaku pasar.
Ketiga, memastikan peningkatan free float berdampak pada likuiditas. BEI perlu memantau pemenuhan ketentuan free float beserta kualitas perdagangan masing-masing saham. Evaluasi sebaiknya mencakup nilai transaksi, kedalaman pasar, konsentrasi pemegang saham, dan dampak transaksi besar terhadap harga. Dengan demikian, kebijakan free float dapat dinilai berdasarkan manfaatnya bagi investor, bukan hanya tingkat kepatuhan emiten.
Keempat, meningkatkan kualitas keterbukaan informasi perusahaan tercatat. Selain data kepemilikan, investor membutuhkan laporan keuangan yang andal, penjelasan mengenai aksi korporasi, informasi mengenai pemilik manfaat, dan pengungkapan risiko material yang tepat waktu. Konsistensi pelaporan dalam bahasa yang dapat diakses investor internasional juga perlu menjadi perhatian.
Kelima, memperkuat dialog teknis dengan MSCI dan investor institusional. OJK dan BEI perlu menyampaikan bukti implementasi reformasi, indikator kemajuan, serta mekanisme penyelesaian persoalan yang masih ada. Dialog harus bersifat dua arah agar otoritas memahami hambatan yang dihadapi investor, sementara investor memperoleh gambaran yang jelas mengenai perubahan kebijakan dan hasilnya.
Kelima prioritas tersebut saling melengkapi. Transparansi tanpa penegakan aturan berisiko tidak efektif. Peningkatan free float tanpa perbaikan likuiditas belum tentu memperbaiki akses investasi. Sementara itu, komunikasi yang kuat tanpa bukti yang dapat diverifikasi tidak cukup untuk membangun kembali kepercayaan.
“Namun memang kami sampaikan, memang perlu waktulah untuk kita bisa come up dengan sanksi seperti apa itu perlu waktu,” ujar Friderica selepas Itjima Sanawi XXII 2026 di Hotel Mercure Harmoni, Selasa (20/10/2026).
Risiko Jika Indonesia Kehilangan Status Emerging Market
Dampak perubahan klasifikasi perlu dianalisis secara proporsional. Tidak semua investor asing mengikuti indeks MSCI, dan tidak semua investor yang mengikuti indeks akan merespons perubahan dengan cara yang sama. Meski demikian, perubahan klasifikasi berpotensi menimbulkan sejumlah konsekuensi.
Pertama, investor pasif yang mengikuti indeks MSCI Emerging Markets dapat menghadapi kebutuhan untuk menyesuaikan portofolio apabila perubahan klasifikasi diberlakukan. Investor aktif juga dapat meninjau ulang alokasi berdasarkan mandat investasi dan persepsi risiko.
Kedua, berkurangnya eksposur dalam indeks emerging market dapat memengaruhi visibilitas Indonesia di kalangan investor yang mengandalkan indeks sebagai titik awal penentuan alokasi aset. Hal ini berpotensi mempersempit sebagian saluran investasi institusional.
Ketiga, apabila perubahan klasifikasi diikuti arus jual yang besar, saham-saham tertentu dapat menghadapi tekanan harga dan likuiditas. Namun, besarnya dampak tidak dapat ditentukan hanya dari perubahan label. Dampak aktual bergantung pada bobot saham dalam indeks, perilaku investor, kondisi pasar, dan kemampuan investor domestik menyerap transaksi.
Keempat, persepsi terhadap tata kelola pasar dapat memengaruhi keputusan investasi yang lebih luas. Investor jangka panjang tidak hanya melihat peluang pertumbuhan laba, tetapi juga kepastian aturan, perlindungan pemegang saham minoritas, kualitas informasi, dan keadilan pembentukan harga.
Karena itu, mempertahankan status emerging market relevan sebagai bagian dari strategi menjaga daya saing pasar modal. Namun, Indonesia tetap perlu memperkuat basis investor domestik dan kualitas pasar agar ketahanan pembiayaan perusahaan tidak terlalu bergantung pada arus modal asing.
“Ini masalah sangat-sangat serius Karena kalau investasi luar negeri keluar dari perusahaan saham kita, Rupiah bisa semakin lemah. Saya sudah hitung bisa jadi Rp 20-21 ribu. Ada yang bilang Rp 22 ribu,” ucap Hashim Djojohadikusumo, Ketua Dewan Penasihat KADIN, dalam pidatonya di Rakernas KADIN, Kamis (29/10/2026).
Status Bukan Tujuan Akhir, Melainkan Konsekuensi dari Pasar yang Berkualitas
Perdebatan mengenai klasifikasi MSCI seharusnya menjadi momentum untuk mempercepat peningkatan kualitas pasar modal Indonesia. Tujuan reformasi bukan hanya mencegah perubahan klasifikasi, melainkan menciptakan pasar yang lebih transparan, likuid, adil, dan dapat dipercaya.
Dalam konteks ini, skala ekonomi Indonesia dan keberadaan ekosistem pasar modal yang telah berkembang menjadi alasan penting untuk memperjuangkan keberlanjutan status emerging market. Akan tetapi, argumen tersebut harus disertai bukti bahwa pasar saham Indonesia mampu memenuhi kebutuhan investor institusional global.
OJK memiliki peran strategis dalam memperkuat regulasi, pengawasan, perlindungan investor, dan penegakan hukum. BEI berperan dalam meningkatkan kualitas perdagangan, keterbukaan informasi emiten, pengawasan transaksi, serta pemenuhan ketentuan pencatatan. KSEI mendukung ketersediaan data kepemilikan dan klasifikasi investor yang lebih terperinci. Koordinasi ketiga lembaga tersebut perlu menghasilkan standar implementasi yang konsisten.
Sementara itu, perusahaan tercatat dan pelaku pasar juga memiliki tanggung jawab untuk meningkatkan kualitas pengungkapan informasi, mematuhi ketentuan, dan mendukung perdagangan yang wajar.
Perkembangan pada 2026 memperlihatkan dua kenyataan sekaligus. Di satu sisi, reformasi transparansi Indonesia telah memperoleh pengakuan MSCI pada evaluasi Juni. Di sisi lain, konsultasi yang diumumkan pada Oktober menunjukkan bahwa pengakuan tersebut belum cukup untuk menghilangkan kekhawatiran investor. Kedua fakta ini perlu dibaca bersama agar strategi ke depan tidak dibangun di atas optimisme semata ataupun pesimisme berlebihan.
Proses konsultasi MSCI yang berlangsung hingga April 2027 dan keputusan yang dijadwalkan paling lambat Juni 2027 memberikan ruang bagi Indonesia untuk menunjukkan kemajuan yang dapat diverifikasi. Waktu tersebut perlu dimanfaatkan melalui langkah konkret, pelaporan kemajuan yang transparan, serta komunikasi intensif dengan investor dan penyedia indeks global.
Pada akhirnya, Indonesia layak memperjuangkan keberlanjutan status emerging market bukan karena perubahan klasifikasi dianggap tidak adil secara otomatis, melainkan karena pasar modal nasional memiliki potensi yang patut dipertahankan dan dikembangkan melalui reformasi yang terukur.
Pesan terpenting bagi investor global adalah bahwa Indonesia tidak sekadar berkomitmen memperbaiki pasar modalnya, tetapi mampu membuktikan bahwa perbaikan itu benar-benar terjadi. Jika bukti tersebut dapat ditunjukkan secara konsisten, Indonesia akan memiliki landasan yang lebih kuat untuk meminta MSCI mempertimbangkan kembali usulan perubahan klasifikasi dan mempertahankan akses pasar modal nasional dalam kelompok emerging market.
(ayh/ayh)